Domain subprime-krise.de kaufen?
Wir ziehen mit dem Projekt
subprime-krise.de um.
Sind Sie am Kauf der Domain
subprime-krise.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain subprime-krise.de kaufen?
Was sind Wertpapiere bei der Bank?
Was sind Wertpapiere bei der Bank? Wertpapiere sind Finanzinstrumente, die von Unternehmen, Regierungen oder anderen Organisationen ausgegeben werden, um Kapital zu beschaffen. Diese können Aktien, Anleihen, Investmentfonds oder Derivate umfassen. Banken handeln mit Wertpapieren im Auftrag ihrer Kunden, um Renditen zu erzielen oder Risiken zu streuen. Kunden können Wertpapiere auch als langfristige Anlage nutzen, um ihr Vermögen zu diversifizieren und von potenziellen Renditen zu profitieren. Wertpapiere werden an Börsen gehandelt und unterliegen verschiedenen Risiken, die von der Marktentwicklung und anderen Faktoren abhängen. **
Was wird vor der Kreditvergabe von der Bank geprüft?
Vor der Kreditvergabe prüft die Bank in der Regel die Bonität des Kreditnehmers. Dazu gehören Faktoren wie Einkommen, Ausgaben, bestehende Schulden und Kreditwürdigkeit. Die Bank prüft auch die Kreditgeschichte des Antragstellers, um festzustellen, ob er in der Vergangenheit Kredite pünktlich zurückgezahlt hat. Darüber hinaus wird oft auch die Verwendung des Kredits überprüft, um sicherzustellen, dass er für einen sinnvollen und verantwortungsvollen Zweck verwendet wird. Letztendlich muss der Kreditnehmer auch die erforderlichen Unterlagen vorlegen, um seine Identität und finanzielle Situation zu bestätigen. **

Ähnliche Suchbegriffe für Wöstmann-WM2140-Bank
Top-Angebote
Produkte zum Begriff Wöstmann-WM2140-Bank:
-
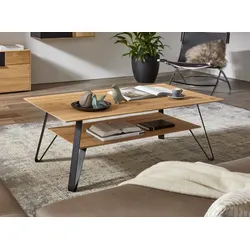
Wöstmann WM2140 CouchtischWöstmannWM 2140- Couchtischplatten Wildeiche massiv, soft gebürstet- Made in GermanyArtikelbeschreibung:- 2 Couchtischplatten- Wahlweise in Größe 95 x 65 cm oder 120 x 70 cm- Höhe 42,6 cmSie benötigen weitere Artikel aus dem Wöstmann Sortiment?Kommen Sie auf uns zu!749,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
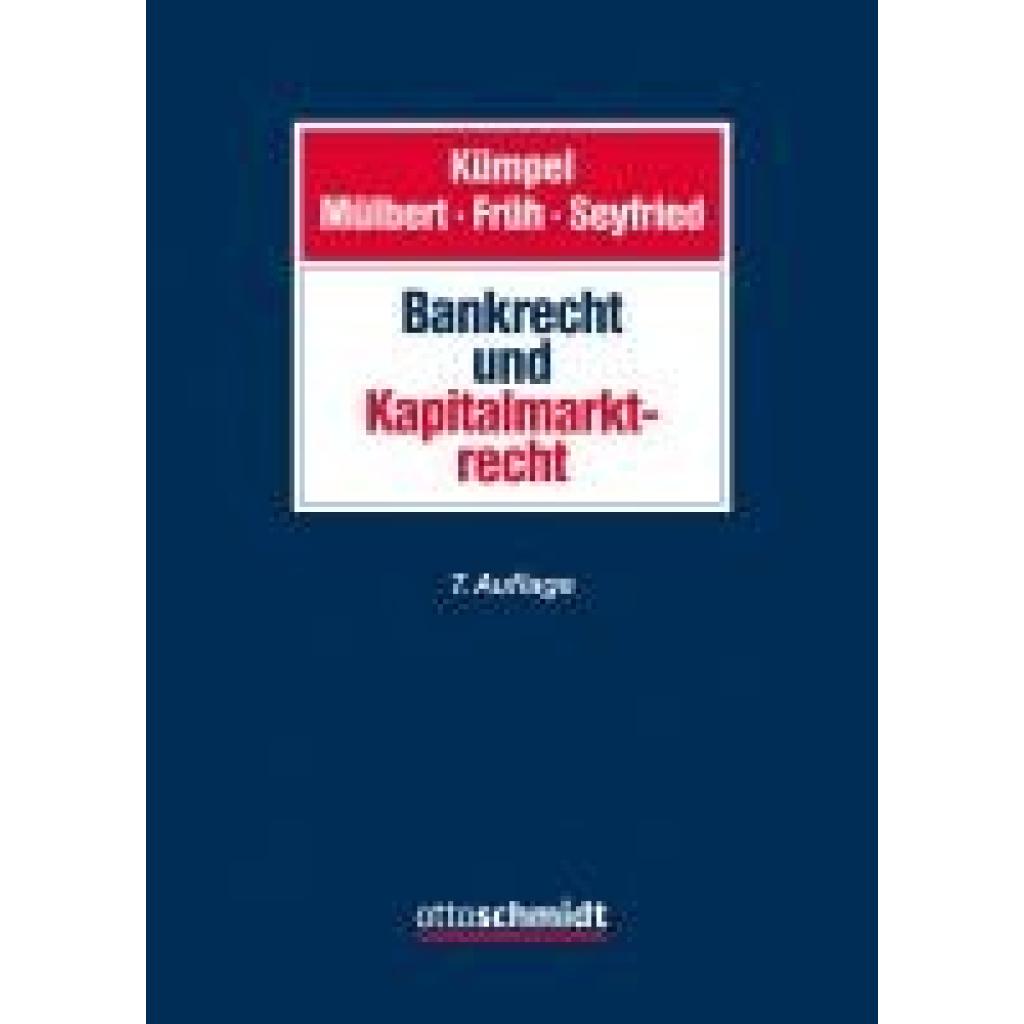
Bank- und KapitalmarktrechtBank- und Kapitalmarktrecht , Sicher investieren Der Kümpel behandelt das Bankrecht und das Kapitalmarktrecht traditionell aus der Sicht der Banken. Die umfassende Darstellung erschließt alle Bereiche des modernen Bankgeschäfts. Von den rechtlichen Grundfragen bis in die schwierigen Details: Grundlagen und Rechtsrahmen, Bankrecht (Commercial Banking), Kapitalmarktrecht (Investment Banking). - Mit allen relevanten Produkten und Dienstleistungen - Mit den aufsichtsrechtlichen und zivilrechtlichen Rahmenbedingungen - Auf hohem Niveau und nach praktischer Relevanz Die Rechtsentwicklung im Bankrecht und Kapitalmarktrecht ist sehr stark vom europäischen Gesetzgeber getrieben und schreitet ungebrochen voran. Das gilt für das Bankenaufsichtsrecht, aber auch für Bankverträge und Bankprodukte. Die 7. Auflage berücksichtigt daher in nahezu allen Teilen zahlreiche und vielfältige Gesetzesänderungen und stellt diese in den Praxiszusammenhang. Einige Beispiele seien genannt: - Verabschiedung der CRD VI und der CRR III am 19.6.2024 - Verabschiedung der CSDDD am 25.7.2024 - Zukunftsfinanzierungsgesetz vom 14.12.2023 - Verabschiedung des Digital Operational Resilience Act (DORA) am 14.12.2022 - Markets in Crypto-Assets Regulation (MICAR) vom 31.5.2023 - Artificial Intelligence Act (KI-VO) vom 13.6.2024 - Postbankurteil des BGH vom 13.12.2022 - Kontrolle der AGB durch den EuGH am Maßstab der Missbräuchlichkeit - Ablehnung der Negativzinsen für Kredite (BGH); Zulässigkeit des Verwahrentgelts für Einlagen (OLG) - Verordnungsentwurf vom 23.6.2023 für einen digitalen Euro - Sofortüberweisung als Standardüberweisung - Entwurf für eine erste Payment Service Regulation (PSR) - Verschärfung aufgrund der Verbraucherkreditrichtlinie 2023 vom 18.10.2023 - Einsatz von Scoring bei der Kreditwürdigkeitsprüfung Praxiswissen von Top Experten Praktisches Know how aus erster Hand und fachlicher Tiefgang verbinden sich hier zu einer einzigartigen Synthese: Jeder einzelne Autor bearbeitet genau das Thema, mit dem er in der Praxis tagtäglich zu tun hat. , Tagfahrleuchten > Beleuchtung , Auflage: 7. Auflage, Erscheinungsjahr: 202412, Redaktion: Mülbert, Peter O.~Früh, Andreas~Seyfried, Thorsten, Auflage: 24007, Auflage/Ausgabe: 7. Auflage, Seitenzahl/Blattzahl: 2700, Keyword: AGB-Banken; AGB-Sparkassen; Bankaufsicht; Bankrecht; Börse; CRD IV; Capital Requirements Regulation; Commercial Banking; DepotG; Depotgeschäft; Depotrecht; Emissionsgeschäft; Emittenten; Investment Banking; InvestmentG; Investmentgeschäft; Investmentrecht; Kapitalmarktrecht; Kreditrecht; Kreditsicherung; MiFID; MiFID II; MiFIR; Wertpapierhandel; Wertpapierprospektgesetz; WpPG; Zahlungsverkehr; bargeldloser Zahlungsverkehr, Fachschema: Bankrecht~Handelsrecht~Finanzmarkt / Kapitalmarkt~Kapitalmarkt~Unternehmensrecht~Anlage (finanziell) / Wertpapier~Börse / Wertpapier~Effekten~Wertpapier~Wettbewerbsrecht - Wettbewerbssache~Wirtschaftsgesetz~Wirtschaftsrecht, Fachkategorie: Kapitalmarkt- und Wertpapierrecht~Gesellschafts-, Handels- und Wettbewerbsrecht, allgemein, Warengruppe: HC/Handels- und Wirtschaftsrecht, Arbeitsrecht, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 240, Breite: 170, Höhe: 68, Gewicht: 2134, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,349,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Welche Dienstleistungen bietet eine Bank in Bezug auf Kreditvergabe an Privatkunden an?
Eine Bank bietet Privatkunden Dienstleistungen wie die Vergabe von Krediten für den Kauf von Häusern, Autos oder anderen Gütern an. Zudem können Privatkunden auch Kredite für Renovierungen, Bildungskosten oder andere persönliche Ausgaben erhalten. Die Bank prüft die Bonität des Kunden, um die Kreditwürdigkeit zu bestimmen und die Konditionen des Kredits festzulegen. **
-
Welche Art von Bank, eine normale Bank oder eine private Bank?
Es gibt verschiedene Arten von Banken, darunter normale Banken und private Banken. Eine normale Bank ist eine Bank, die allgemeine Bankdienstleistungen für die breite Öffentlichkeit anbietet, wie z.B. Konten, Kredite und Zahlungsabwicklung. Eine private Bank hingegen richtet sich in der Regel an vermögende Kunden und bietet spezialisierte Dienstleistungen wie Vermögensverwaltung, Anlageberatung und maßgeschneiderte Finanzlösungen an. **
-
Welche Bank gehört zur Sparda Bank?
Welche Bank gehört zur Sparda Bank? Die Sparda Bank ist Teil des genossenschaftlichen Bankensektors und gehört somit zu den Genossenschaftsbanken. Sie ist ein Zusammenschluss von regionalen Sparda-Banken, die jeweils eigenständig agieren, aber unter dem Dach des Bundesverbandes der Deutschen Volksbanken und Raiffeisenbanken (BVR) zusammenarbeiten. Die Sparda Banken sind in Deutschland weit verbreitet und bieten ihren Kunden neben klassischen Bankdienstleistungen auch verschiedene Finanzprodukte an. Sie zeichnen sich durch ihre genossenschaftliche Struktur und ihre Nähe zu den Mitgliedern aus. **
-
Welche Bank arbeitet mit Sparda Bank zusammen?
Welche Bank arbeitet mit Sparda Bank zusammen? Die Sparda Bank ist Teil des Sparda-Bank-Verbunds, zu dem insgesamt zwölf Sparda-Banken gehören. Diese arbeiten eng zusammen und bilden eine starke Gemeinschaft. Die Sparda Bank kooperiert jedoch nicht mit anderen Banken außerhalb des Sparda-Bank-Verbunds. Die Zusammenarbeit innerhalb des Verbunds ermöglicht es den Sparda-Banken, ihren Kunden ein breites Spektrum an Finanzdienstleistungen anzubieten und von gemeinsamen Vorteilen zu profitieren. **

In der Bank oder bei der Bank?
Beide Formulierungen sind korrekt, können jedoch je nach Kontext unterschiedliche Bedeutungen haben. "In der Bank" bezieht sich auf den physischen Ort, an dem die Bankgeschäfte stattfinden, während "bei der Bank" sich auf die Zugehörigkeit oder Beschäftigung bei einer bestimmten Bank bezieht. **
Welche Kriterien müssen erfüllt sein, um eine Kreditvergabe von Seiten der Bank zu erhalten?
Um eine Kreditvergabe von Seiten der Bank zu erhalten, müssen in der Regel folgende Kriterien erfüllt sein: Ein ausreichendes Einkommen, eine positive Bonität sowie eine stabile finanzielle Situation. Zudem ist es wichtig, dass der Kreditnehmer über ausreichende Sicherheiten verfügt, um das Risiko für die Bank zu minimieren. Letztendlich entscheidet die Bank individuell anhand dieser Kriterien, ob sie einen Kredit gewährt. **
Top-Angebote
Produkte zum Begriff Wöstmann-WM2140-Bank:
-
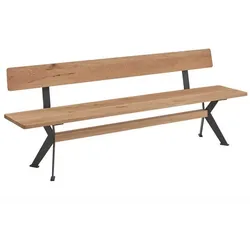
Wöstmann WM2140 BankWöstmannWM 2140- Wildeiche massiv, soft gebürstet, Natur-Effekt-Lack- Querbalken Massivholz- Made in GermanyArtikelbeschreibung:- Wahlweise mit oder ohne Rückenlehne- Sechs verschiedene Breiten wählbar- Variante mit Rückenlehne optional auch mit Rückenkissen(Sitzkissen siehe Zubehör unten)Bitte geben Sie den gewünschten Bezug für das Rückenkissenim weiteren Bestellverlauf unter 'Ihre Mitteilung an uns' an.Hier die Materialübersicht öffnen!Maße Bank ohne Lehne:Höhe: 46 cmTiefe: 45 cmSitztiefe: 45 cmMaße Bank mit Lehne:Höhe: 82 cmTiefe: 53 cmSitzhöhe: 46 cmSitztiefe: 45 cmSie benötigen weitere Artikel aus dem Wöstmann Sortiment?Kommen Sie auf uns zu!999,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wöstmann WM2140 EsstischWöstmannWM 2140- Tischplatte Wildeiche massiv, soft gebürstet, Natur-Effekt-Lack- Querbalken Massivholz- Mit Schweizer Kante (wahlweise gerade oder soft)- Made in GermanyArtikelbeschreibung:- Tischgröße konfigurierbar- Wahlweise Breite 95 cm oder 110 cm- Länge 140 cm bis 280 cm wählbar- Höhe 77 cm (Lichte Höhe 74,5 cm)Sie benötigen weitere Artikel aus dem Wöstmann Sortiment?Kommen Sie auf uns zu!1715,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wöstmann WM2140 CouchtischWöstmannWM 2140- Couchtischplatten Wildeiche massiv, soft gebürstet- Made in GermanyArtikelbeschreibung:- 2 Couchtischplatten- Wahlweise in Größe 95 x 65 cm oder 120 x 70 cm- Höhe 42,6 cmSie benötigen weitere Artikel aus dem Wöstmann Sortiment?Kommen Sie auf uns zu!749,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was sind Wertpapiere bei der Bank?
Was sind Wertpapiere bei der Bank? Wertpapiere sind Finanzinstrumente, die von Unternehmen, Regierungen oder anderen Organisationen ausgegeben werden, um Kapital zu beschaffen. Diese können Aktien, Anleihen, Investmentfonds oder Derivate umfassen. Banken handeln mit Wertpapieren im Auftrag ihrer Kunden, um Renditen zu erzielen oder Risiken zu streuen. Kunden können Wertpapiere auch als langfristige Anlage nutzen, um ihr Vermögen zu diversifizieren und von potenziellen Renditen zu profitieren. Wertpapiere werden an Börsen gehandelt und unterliegen verschiedenen Risiken, die von der Marktentwicklung und anderen Faktoren abhängen. **
-
Was wird vor der Kreditvergabe von der Bank geprüft?
Vor der Kreditvergabe prüft die Bank in der Regel die Bonität des Kreditnehmers. Dazu gehören Faktoren wie Einkommen, Ausgaben, bestehende Schulden und Kreditwürdigkeit. Die Bank prüft auch die Kreditgeschichte des Antragstellers, um festzustellen, ob er in der Vergangenheit Kredite pünktlich zurückgezahlt hat. Darüber hinaus wird oft auch die Verwendung des Kredits überprüft, um sicherzustellen, dass er für einen sinnvollen und verantwortungsvollen Zweck verwendet wird. Letztendlich muss der Kreditnehmer auch die erforderlichen Unterlagen vorlegen, um seine Identität und finanzielle Situation zu bestätigen. **
-
Welche Dienstleistungen bietet eine Bank in Bezug auf Kreditvergabe an Privatkunden an?
Eine Bank bietet Privatkunden Dienstleistungen wie die Vergabe von Krediten für den Kauf von Häusern, Autos oder anderen Gütern an. Zudem können Privatkunden auch Kredite für Renovierungen, Bildungskosten oder andere persönliche Ausgaben erhalten. Die Bank prüft die Bonität des Kunden, um die Kreditwürdigkeit zu bestimmen und die Konditionen des Kredits festzulegen. **
-
Welche Art von Bank, eine normale Bank oder eine private Bank?
Es gibt verschiedene Arten von Banken, darunter normale Banken und private Banken. Eine normale Bank ist eine Bank, die allgemeine Bankdienstleistungen für die breite Öffentlichkeit anbietet, wie z.B. Konten, Kredite und Zahlungsabwicklung. Eine private Bank hingegen richtet sich in der Regel an vermögende Kunden und bietet spezialisierte Dienstleistungen wie Vermögensverwaltung, Anlageberatung und maßgeschneiderte Finanzlösungen an. **
Ähnliche Suchbegriffe für Wöstmann-WM2140-Bank
-
Bank- und KapitalmarktrechtBank- und Kapitalmarktrecht , Sicher investieren Der Kümpel behandelt das Bankrecht und das Kapitalmarktrecht traditionell aus der Sicht der Banken. Die umfassende Darstellung erschließt alle Bereiche des modernen Bankgeschäfts. Von den rechtlichen Grundfragen bis in die schwierigen Details: Grundlagen und Rechtsrahmen, Bankrecht (Commercial Banking), Kapitalmarktrecht (Investment Banking). - Mit allen relevanten Produkten und Dienstleistungen - Mit den aufsichtsrechtlichen und zivilrechtlichen Rahmenbedingungen - Auf hohem Niveau und nach praktischer Relevanz Die Rechtsentwicklung im Bankrecht und Kapitalmarktrecht ist sehr stark vom europäischen Gesetzgeber getrieben und schreitet ungebrochen voran. Das gilt für das Bankenaufsichtsrecht, aber auch für Bankverträge und Bankprodukte. Die 7. Auflage berücksichtigt daher in nahezu allen Teilen zahlreiche und vielfältige Gesetzesänderungen und stellt diese in den Praxiszusammenhang. Einige Beispiele seien genannt: - Verabschiedung der CRD VI und der CRR III am 19.6.2024 - Verabschiedung der CSDDD am 25.7.2024 - Zukunftsfinanzierungsgesetz vom 14.12.2023 - Verabschiedung des Digital Operational Resilience Act (DORA) am 14.12.2022 - Markets in Crypto-Assets Regulation (MICAR) vom 31.5.2023 - Artificial Intelligence Act (KI-VO) vom 13.6.2024 - Postbankurteil des BGH vom 13.12.2022 - Kontrolle der AGB durch den EuGH am Maßstab der Missbräuchlichkeit - Ablehnung der Negativzinsen für Kredite (BGH); Zulässigkeit des Verwahrentgelts für Einlagen (OLG) - Verordnungsentwurf vom 23.6.2023 für einen digitalen Euro - Sofortüberweisung als Standardüberweisung - Entwurf für eine erste Payment Service Regulation (PSR) - Verschärfung aufgrund der Verbraucherkreditrichtlinie 2023 vom 18.10.2023 - Einsatz von Scoring bei der Kreditwürdigkeitsprüfung Praxiswissen von Top Experten Praktisches Know how aus erster Hand und fachlicher Tiefgang verbinden sich hier zu einer einzigartigen Synthese: Jeder einzelne Autor bearbeitet genau das Thema, mit dem er in der Praxis tagtäglich zu tun hat. , Tagfahrleuchten > Beleuchtung , Auflage: 7. Auflage, Erscheinungsjahr: 202412, Redaktion: Mülbert, Peter O.~Früh, Andreas~Seyfried, Thorsten, Auflage: 24007, Auflage/Ausgabe: 7. Auflage, Seitenzahl/Blattzahl: 2700, Keyword: AGB-Banken; AGB-Sparkassen; Bankaufsicht; Bankrecht; Börse; CRD IV; Capital Requirements Regulation; Commercial Banking; DepotG; Depotgeschäft; Depotrecht; Emissionsgeschäft; Emittenten; Investment Banking; InvestmentG; Investmentgeschäft; Investmentrecht; Kapitalmarktrecht; Kreditrecht; Kreditsicherung; MiFID; MiFID II; MiFIR; Wertpapierhandel; Wertpapierprospektgesetz; WpPG; Zahlungsverkehr; bargeldloser Zahlungsverkehr, Fachschema: Bankrecht~Handelsrecht~Finanzmarkt / Kapitalmarkt~Kapitalmarkt~Unternehmensrecht~Anlage (finanziell) / Wertpapier~Börse / Wertpapier~Effekten~Wertpapier~Wettbewerbsrecht - Wettbewerbssache~Wirtschaftsgesetz~Wirtschaftsrecht, Fachkategorie: Kapitalmarkt- und Wertpapierrecht~Gesellschafts-, Handels- und Wettbewerbsrecht, allgemein, Warengruppe: HC/Handels- und Wirtschaftsrecht, Arbeitsrecht, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 240, Breite: 170, Höhe: 68, Gewicht: 2134, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,349,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Gesetz über elektronische Wertpapiere (eWpG)Gesetz über elektronische Wertpapiere (eWpG) , Zum Werk Deutschland verfügt über ein dynamisches Fin-Tech-Ökosystem und insbesondere in Berlin über einen der progressivsten Start-Up-Standorte weltweit. Mit Ethereum ist hierzulande das derzeit wichtigste open source-Blockchain-Protokoll für Token-Emissionen entwickelt worden. Zugleich erproben die deutschen Börsen und große Bankhäuser eigene Blockchain-Plattformen für Wertpapiertransaktionen und andere Digitalisierungsmodule, um die Wertpapierabwicklung effizienter zu gestalten und neue Finanzprodukte anzubieten. Die Krypto-Branche erwartet von dem neuen Gesetz einen erheblichen Schub. Mit der Etablierung des Rechtsrahmens soll sich unter deutschem Recht eine Token-Ökonomie auf Blockchain-Basis entwickeln, die ähnlich der Einführung des Internets den Kapitalmarkt grundlegend revolutioniert. Zugleich erhoffen sich die traditionellen Finanzakteure Rechtssicherheit für die eigenen Blockchain-Geschäftsmodelle und Digitalisierungsbestrebungen. Gelingt dies, dürfte der Finanzplatz Deutschland eine Vorreiterrolle im Fin-Tech-Bereich einnehmen. Das elektronische Wertpapier "made in Germany" könnte weitreichende Bedeutung auf dem Anleihemarkt erlangen und ggf. zum model law für Blockchain-Emissionen avancieren. Der Kommentar wird insbesondere für Start-Up-Unternehmen und die sie begleitende Rechtsberatung von großem Wert sein. Da der Kommentar als erstes Werk dieser Art auf dem Markt sein wird, der zudem von den Personen geschrieben wird, die maßgeblich an der Erstellung des Gesetzes mitgewirkt haben, dürfte seine Lektüre gemeinsam mit der Gesetzesbegründung die Grundlage fundierter rechtlicher Analysen durch Rechtsanwälte und Unternehmensjuristen bilden. Auch für die Perspektive der Aufsichts- und Ermittlungsbehörden (BaFin, Bundesbank, Staatsanwaltschaften) wird der Kommentar zunächst die einzige und damit die notwendige Handreichung für eine Arbeit mit dem Gesetz sein. Vorteile auf einen Blick erster Kommentar am Markt Autoren haben maßgeblich an der Erstellung des Gesetzes mitgewirkt hohe Praxisrelevanz Zielgruppe Für Praktikerinnen und Praktiker, die eine erste Handreichung zum neuen Gesetz suchen, insbesondere Start-Up-Unternehmen; Rechtsanwaltschaft und Unternehmensjuristinnen und -juristen; Rechtsabteilungen von Banken und Verbänden; Aufsichts- und Ermittlungsbehörden. , Tagfahrleuchten > Beleuchtung , Auflage: 1. Auflage, Erscheinungsjahr: 20220126, Produktform: Leinen, Titel der Reihe: Gelbe Erläuterungsbücher##, Redaktion: Müller, Michael F.~Pieper, Christian, Auflage: 22001, Auflage/Ausgabe: 1. Auflage, Seitenzahl/Blattzahl: 421, Keyword: eWpG; Blockchain; Krypto-Token; Krypto-Wertpapiere, Fachschema: Finanzmarkt / Kapitalmarkt~Kapitalmarkt~Anlage (finanziell) / Wertpapier~Börse / Wertpapier~Effekten~Wertpapier~Wirtschaftsgesetz~Wirtschaftsrecht~Handelsrecht~Unternehmensrecht~Wettbewerbsrecht - Wettbewerbssache, Fachkategorie: Gesellschafts-, Handels- und Wettbewerbsrecht, allgemein, Warengruppe: HC/Handels- und Wirtschaftsrecht, Arbeitsrecht, Fachkategorie: Kapitalmarkt- und Wertpapierrecht, Thema: Verstehen, Text Sprache: ger, Seitenanzahl: XXIV, Seitenanzahl: 421, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: C.H. Beck, Verlag: C.H. Beck, Verlag: Verlag C.H. Beck oHG, Länge: 198, Breite: 132, Höhe: 36, Gewicht: 690, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0004, Tendenz: 0, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,129,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Welche Bank gehört zur Sparda Bank?
Welche Bank gehört zur Sparda Bank? Die Sparda Bank ist Teil des genossenschaftlichen Bankensektors und gehört somit zu den Genossenschaftsbanken. Sie ist ein Zusammenschluss von regionalen Sparda-Banken, die jeweils eigenständig agieren, aber unter dem Dach des Bundesverbandes der Deutschen Volksbanken und Raiffeisenbanken (BVR) zusammenarbeiten. Die Sparda Banken sind in Deutschland weit verbreitet und bieten ihren Kunden neben klassischen Bankdienstleistungen auch verschiedene Finanzprodukte an. Sie zeichnen sich durch ihre genossenschaftliche Struktur und ihre Nähe zu den Mitgliedern aus. **
-
Welche Bank arbeitet mit Sparda Bank zusammen?
Welche Bank arbeitet mit Sparda Bank zusammen? Die Sparda Bank ist Teil des Sparda-Bank-Verbunds, zu dem insgesamt zwölf Sparda-Banken gehören. Diese arbeiten eng zusammen und bilden eine starke Gemeinschaft. Die Sparda Bank kooperiert jedoch nicht mit anderen Banken außerhalb des Sparda-Bank-Verbunds. Die Zusammenarbeit innerhalb des Verbunds ermöglicht es den Sparda-Banken, ihren Kunden ein breites Spektrum an Finanzdienstleistungen anzubieten und von gemeinsamen Vorteilen zu profitieren. **
-
In der Bank oder bei der Bank?
Beide Formulierungen sind korrekt, können jedoch je nach Kontext unterschiedliche Bedeutungen haben. "In der Bank" bezieht sich auf den physischen Ort, an dem die Bankgeschäfte stattfinden, während "bei der Bank" sich auf die Zugehörigkeit oder Beschäftigung bei einer bestimmten Bank bezieht. **
-
Welche Kriterien müssen erfüllt sein, um eine Kreditvergabe von Seiten der Bank zu erhalten?
Um eine Kreditvergabe von Seiten der Bank zu erhalten, müssen in der Regel folgende Kriterien erfüllt sein: Ein ausreichendes Einkommen, eine positive Bonität sowie eine stabile finanzielle Situation. Zudem ist es wichtig, dass der Kreditnehmer über ausreichende Sicherheiten verfügt, um das Risiko für die Bank zu minimieren. Letztendlich entscheidet die Bank individuell anhand dieser Kriterien, ob sie einen Kredit gewährt. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.